
Wärmepumpe finanzieren in Brandenburg 2026: Welche Bank, welcher Tilgungszuschuss und welche Rate zum EFH wirklich passt
Die Wärmepumpe Finanzierung Kosten Brandenburg ist 2026 vor allem eine Frage der richtigen Mischung aus Eigenkapital, Bankdarlehen und Förderlogik. Wer die KfW-458-Mechanik, typische Angebotsrahmen und die späteren Stromkosten zusammen denkt, vermeidet teure Liquiditätsfehler.
Inhaltsübersicht
- 01## 1. Was eine Wärmepumpe in Brandenburg 2026 finanziell wirklich bedeutet
- 02## 2. Wie KfW 458 und Bankdarlehen in Brandenburg zusammenpassen
- 03## 3. Drei Rechenwege für Brandenburger Eigentümer: konservativ, ausgewogen und knapp kalkuliert
- 04## 4. Welche Finanzierungsquellen Eigentümer in Brandenburg realistisch prüfen sollten
- 05## 5. Entscheidungsfehler, die in Brandenburg die Finanzierung unnötig verteuern
- 06## 6. Wann sich die Finanzierung gegenüber einer Sanierungsverschiebung rechnet
- 07## 7. Praktische Tipps für den Kreditgesprächs- und Angebotsordner
## 1. Was eine Wärmepumpe in Brandenburg 2026 finanziell wirklich bedeutet
Bei der Wärmepumpe Finanzierung Kosten Brandenburg geht es für Eigentümer meist nicht um die reine Gerätepreisfrage, sondern um einen Investitionskorridor, der mehrere Positionen bündelt. Für ein typisches Einfamilienhaus im Brandenburger Bestand liegen Luft-Wasser-Wärmepumpen 2026 häufig bei etwa 28.000 bis 40.000 Euro inklusive Montage, Hydraulik, Anpassungen an der Regelung und Inbetriebnahme. Wenn größere Umbauten an Heizflächen, Pufferspeicher, Elektroarbeiten oder ein größerer Außentemperaturbereich nötig sind, kann der Gesamtbetrag auf 40.000 bis 45.000 Euro steigen.
Bei Sole-Wasser-Systemen oder Projekten mit Erdsonde liegt die Spanne oft höher, weil Bohrung, Genehmigung, Erdarbeiten und geologische Risiken dazukommen. Hier sind 40.000 bis 60.000 Euro keine Seltenheit, in Einzelfällen auch mehr. Für die Finanzierung ist wichtig: Banken bewerten nicht nur den Wärmeerzeuger, sondern das Gesamtpaket aus Handwerkerangebot, Nebenkosten und Eigenleistung. Eine zu optimistische Kalkulation auf Basis des billigsten Angebots führt häufig dazu, dass später 3.000 bis 8.000 Euro zusätzlich finanziert werden müssen.
Auch die laufende Belastung gehört in die Rechnung. Eine Wärmepumpe mit Jahresarbeitszahl von 3,0 bis 4,0 benötigt bei einem Heizwärmebedarf von 12.000 kWh pro Jahr grob 3.000 bis 4.000 kWh Strom für den Heizbetrieb. Bei einem Arbeitspreis von 28 bis 36 Cent/kWh ergeben sich rund 840 bis 1.440 Euro Stromkosten jährlich nur für die Heizung, zuzüglich Grundpreis. Wer von einer alten Gasheizung mit niedrigen Betriebskosten ausgeht, unterschätzt oft, wie sehr die Stromtarifwahl die Monatsrate indirekt beeinflusst.
- Typische Investition Luft-Wasser-Wärmepumpe im EFH-Bestand: 28.000 bis 45.000 Euro
- Typische Investition mit Erdsonde/Sole: 40.000 bis 60.000 Euro und mehr
- Heizstrombedarf bei 12.000 kWh Wärme und JAZ 3,0 bis 4,0: etwa 3.000 bis 4.000 kWh pro Jahr
## 2. Wie KfW 458 und Bankdarlehen in Brandenburg zusammenpassen
Seit der aktuellen Förderlogik läuft die Förderung für den Heizungstausch über die KfW-Programme, insbesondere KfW 458 für den Zuschuss im Bereich Wohneigentum. Für Eigentümer in Brandenburg ist das finanziell relevant, weil der Zuschuss nicht unmittelbar die Angebotsseite billiger macht, sondern nach den Programmregeln die spätere Belastung reduziert. Die Logik ist daher: Erst Investition kalkulieren, dann Zuschuss sauber beantragen, dann den verbleibenden Betrag über Eigenkapital oder Kredit schließen.
Die Fördersätze sind dabei kein pauschales Versprechen, sondern hängen von Anspruchsvoraussetzungen, Selbstnutzung, Heizungstausch und möglichen Bonuskomponenten ab. In der Praxis bedeutet das für Finanzierungsrechnungen: Eigentümer sollten mit einer Bruttoinvestition von beispielsweise 36.000 Euro rechnen und davon erst nach Prüfung den erwartbaren Zuschussanteil abziehen. Wenn nach Förderlogik beispielsweise 30 Prozent bis 55 Prozent der förderfähigen Kosten abgedeckt werden, bleibt trotzdem ein erheblicher Eigen- oder Kreditbedarf. Die genaue Obergrenze und Staffelung muss immer anhand des aktuellen KfW-Regelwerks geprüft werden.
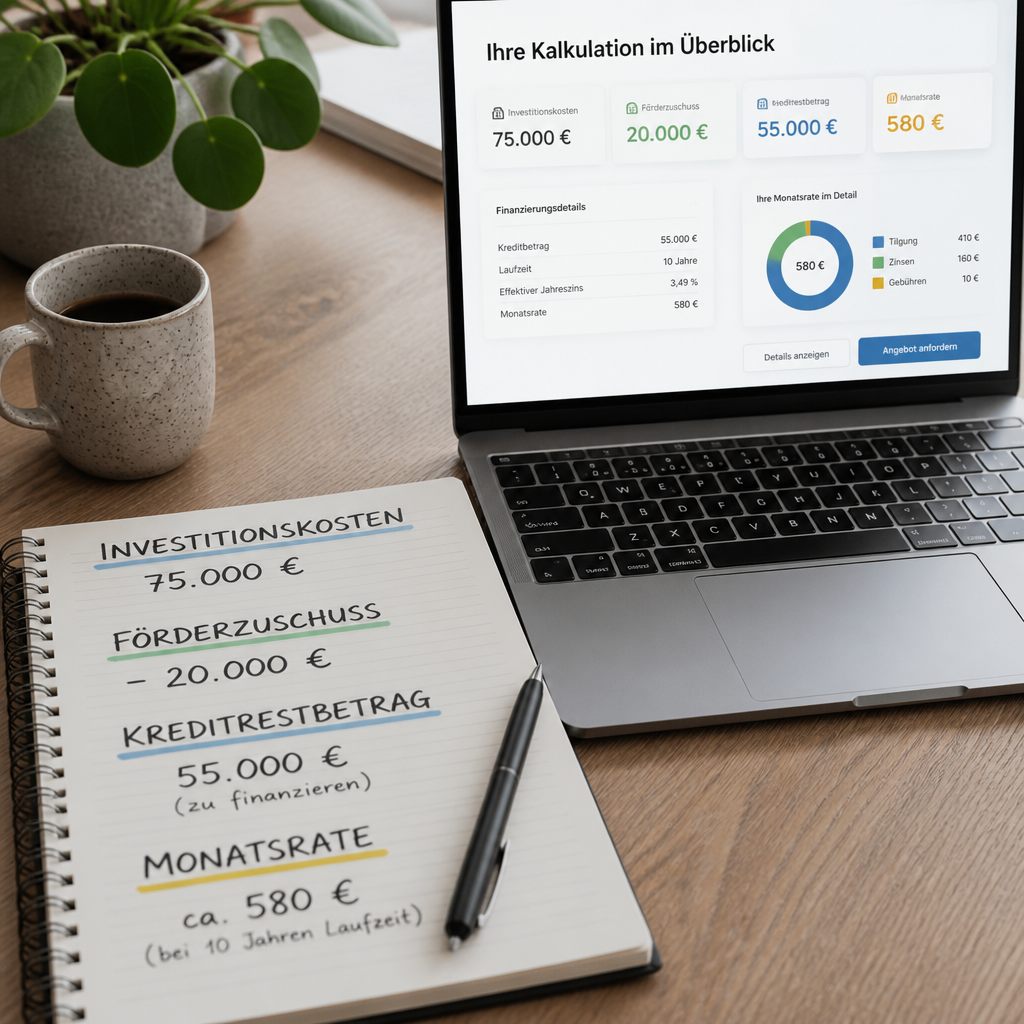
Für die Bank ist die Restfinanzierung entscheidend. Bei 36.000 Euro Investition und angenommener Förderwirkung von 12.000 bis 18.000 Euro verbleiben 18.000 bis 24.000 Euro, die zu finanzieren sind. Nimmt ein Eigentümer dafür ein klassisches Modernisierungsdarlehen über 10 Jahre zu 4,5 Prozent Effektivzins auf, liegt die Monatsrate grob zwischen 186 und 249 Euro. Kürzere Laufzeiten senken die Zinslast, erhöhen aber die Rate deutlich; längere Laufzeiten entlasten den Cashflow, verteuern aber die Gesamtfinanzierung.
- Finanzierungslogik 2026: Bruttoangebot, Förderprüfung, Restbetrag, dann Kredit oder Eigenkapital
- Bei 18.000 bis 24.000 Euro Kredit und 10 Jahren Laufzeit: grob 186 bis 249 Euro Monatsrate bei 4,5 Prozent
- Förderung reduziert den Kapitalbedarf, ersetzt aber nicht die Vorfinanzierung
In 3 Minuten kostenlose Ersteinschätzung.
## 3. Drei Rechenwege für Brandenburger Eigentümer: konservativ, ausgewogen und knapp kalkuliert
Ein konservativer Finanzierungsweg eignet sich für Eigentümer, die auf Liquiditätsreserve Wert legen. Beispiel: Gesamtkosten 42.000 Euro für eine Luft-Wasser-Wärmepumpe im sanierten EFH, davon 15.000 Euro Eigenkapital und 27.000 Euro Kredit. Bei 4,2 Prozent Effektivzins und 12 Jahren Laufzeit liegt die Rate grob bei 251 Euro im Monat. Zusätzlich sollten 90 bis 120 Euro monatlich für den Heizstrom einkalkuliert werden, wenn die Jahreskosten bei etwa 1.200 Euro liegen. Die Gesamtbelastung vor Steuern und Wartung bewegt sich dann bei rund 340 bis 370 Euro monatlich.
Der ausgewogene Weg setzt stärker auf eine Kombination aus Förderzuschuss und moderatem Kredit. Bei 38.000 Euro Gesamtinvestition, 10.000 Euro Eigenkapital und einem angenommenen Förderabzug von 12.000 Euro bleiben 16.000 Euro zu finanzieren. Ein Modernisierungskredit über acht Jahre zu 4,8 Prozent ergibt rund 195 Euro Monatsrate. Wer dazu einen guten Wärmepumpentarif mit 30 Cent/kWh und eine JAZ von 3,8 erreicht, landet bei Stromkosten von ungefähr 947 Euro im Jahr oder knapp 79 Euro im Monat. So entsteht eine Gesamtbelastung von etwa 274 Euro monatlich, ohne Wartungsreserve.
Der knappe Finanzierungsweg ist nur sinnvoll, wenn Rücklagen vorhanden bleiben. Beispiel: 34.000 Euro Investition, 5.000 Euro Eigenmittel, 10.000 Euro Zuschusswirkung und 19.000 Euro Kredit. Bei 5,0 Prozent auf zehn Jahre liegt die Rate bei etwa 202 Euro monatlich. Das wirkt zunächst günstig, ist aber anfälliger für Zusatzkosten, etwa wenn Elektroanschluss, hydraulischer Abgleich oder Schallschutz nachträglich teurer werden. Deshalb sollten mindestens 10 bis 15 Prozent Baukostenpuffer eingeplant werden, also bei 34.000 Euro weitere 3.400 bis 5.100 Euro.
- Konservativ: mehr Eigenkapital, niedrigere Kreditsumme, höhere Sicherheit
- Ausgewogen: Förderwirkung und Kredit sinnvoll kombinieren, oft bester Cashflow
- Knapp kalkuliert: nur mit Puffer und Reserve sinnvoll, sonst hohes Nachfinanzierungsrisiko
## 4. Welche Finanzierungsquellen Eigentümer in Brandenburg realistisch prüfen sollten
Der erste Baustein ist oft das eigene Guthaben auf Tagesgeld, Festgeld oder bestehenden Rücklagenkonten. Das ist betriebswirtschaftlich meist die günstigste Finanzierungsquelle, weil keine Zinsen anfallen. Trotzdem sollte nicht das gesamte liquide Vermögen in die Wärmepumpe fließen. Für ein EFH im Bestand ist eine Reserve von mindestens drei Monatsgehältern oder alternativ mehreren tausend Euro für unerwartete Reparaturen sinnvoll. Wer die komplette Modernisierung aus dem Barvermögen bezahlt, gerät bei Dach, Auto oder Hausanschluss schnell unter Druck.
Der zweite Baustein ist der klassische Bankkredit, häufig als Modernisierungsdarlehen, Privatkredit mit Zweckbindung oder über die Hausbank vermittelt. Für Beträge von 15.000 bis 30.000 Euro sind Laufzeiten von 5 bis 12 Jahren üblich. Effektivzinsen liegen je nach Bonität, Sicherheiten und Laufzeit grob zwischen 3,5 und 7 Prozent. Ein Unterschied von nur 1 Prozentpunkt macht bei 20.000 Euro und zehn Jahren Laufzeit bereits mehrere hundert Euro Zinskosten aus. Deshalb lohnt es sich, Angebote nicht nur nach Monatsrate, sondern nach Gesamtkreditkosten zu vergleichen.
Der dritte Baustein ist die Förderlogik selbst, die man als indirekte Finanzierung verstehen kann. KfW 458 ersetzt keine Zwischenfinanzierung, aber sie verbessert den Kapitalfluss, wenn die Auszahlung planbar in die Finanzierung integriert wird. Praktisch heißt das: Wer mit einer Bank spricht, sollte den Förderantrag, das Handwerkerangebot und die Fälligkeit der Rechnungen zusammen vorlegen. Andernfalls drohen unnötige Bereitstellungszinsen oder teurere Übergangskredite. Gerade bei Bauzeiten von drei bis sechs Monaten ist die Zwischenfinanzierung ein häufiger Kostentreiber.
- Eigenmittel sind die billigste Finanzierung, aber nur mit ausreichend Reserve sinnvoll
- Kreditangebote immer nach Effektivzins und Gesamtkosten vergleichen
- Förderung muss zeitlich zur Liquidität passen, sonst entstehen Zwischenfinanzierungskosten
## 5. Entscheidungsfehler, die in Brandenburg die Finanzierung unnötig verteuern
Ein häufiger Fehler ist der Vergleich von Heizsystemen ohne Blick auf die Vorarbeiten. Wer nur die Wärmepumpe mit 22.000 Euro vergleicht, blendet häufig 2.000 bis 6.000 Euro für Heizkörpertausch, hydraulischen Abgleich, Pufferspeicher, Elektrik oder Fundamentarbeiten aus. In der Finanzierungsrealität zählt aber immer der komplette Endpreis. Für Brandenburg mit vielen Bestandsgebäuden aus unterschiedlichen Baualtersklassen ist diese Unterschätzung besonders riskant, weil der Sanierungszustand der Wärmeverteilung stark variiert.
Zweiter Fehler
die Annahme, die Förderung sei sofort verfügbar. Je nach Programmablauf, Nachweispflichten und Bearbeitungsdauer kann zwischen Antrag, Beauftragung, Umsetzung und Auszahlung Zeit vergehen. Wer dann keine Zwischenlinie mit der Bank vereinbart, zahlt im schlimmsten Fall doppelt: einmal Zinsen auf den Überbrückungskredit und einmal unnötige Verzugs- oder Bereitstellungskosten. Deshalb gehört die Fristenlogik in den Finanzierungsplan genauso wie der technische Leistungsbedarf.
Dritter Fehler
die laufenden Stromkosten werden zu niedrig angesetzt. Eine Wärmepumpe mit schlechter JAZ von 2,5 statt 3,8 kann bei 12.000 kWh Heizwärmebedarf statt 950 Euro schnell rund 1.440 Euro im Jahr kosten, also fast 500 Euro mehr. Über zehn Jahre sind das fast 5.000 Euro Differenz, ohne Zins- und Preissteigerungseffekte. Wer die Finanzierung nur auf den Kaufpreis stützt, statt auf die Lebenszykluskosten, unterschätzt die Belastung massiv.
- Nicht nur Wärmepumpe, sondern auch Heizflächen, Elektro und Hydraulik finanzieren
- Förderauszahlung zeitlich mit Bank und Handwerk abstimmen
- JAZ entscheidet über die Stromkosten und damit über die echte Wirtschaftlichkeit
## 6. Wann sich die Finanzierung gegenüber einer Sanierungsverschiebung rechnet
Die Frage ist nicht nur, ob eine Wärmepumpe bezahlbar ist, sondern ob der jetzige Zeitpunkt finanziell sinnvoll ist. Bei älteren Öl- oder Gasheizungen mit hohem Wartungs- und Ausfallrisiko kann ein frühzeitiger Umstieg die Gesamtkosten senken, besonders wenn ohnehin eine Kesselerneuerung ansteht. Wird ein klassischer Gas-Brennwertkessel für 12.000 bis 16.000 Euro erneuert, ist das kurzfristig günstiger. Über 15 bis 20 Jahre kann die Wärmepumpe aber trotz höherer Anfangsinvestition wirtschaftlicher sein, wenn Stromverbrauch, CO₂-Kosten, Wartung und geplante Ersatzinvestitionen korrekt berücksichtigt werden.
Ein einfaches Beispiel
Eine Eigentümerfamilie in Brandenburg investiert 38.000 Euro in eine Wärmepumpe und finanziert 20.000 Euro über zehn Jahre zu rund 4,5 Prozent, also etwa 207 Euro Monatsrate. Hinzu kommen 80 bis 100 Euro Heizstrom. Die Gesamtbelastung liegt damit bei rund 290 bis 310 Euro pro Monat. Wird stattdessen eine bestehende Gasheizung weiter betrieben und in fünf Jahren ersetzt, entstehen zunächst zwar geringere monatliche Kosten, aber das Risiko einer doppelten Investition bleibt. Wirtschaftlich sinnvoll ist die Wärmepumpe dann, wenn das Haus eine realistische JAZ über 3,2 erreicht und die Heizflächen passen.
Für Brandenburg ist die Sanierungsverschiebung nur dann vernünftig, wenn entweder das Budget zu knapp ist oder das Gebäude technisch noch nicht vorbereitet wurde. Wer erst fünf Jahre wartet, sollte den möglichen Strombedarf, die Zinsentwicklung und die Wärmeverluste des Altbestands mitdenken. Eine Finanzierung heute kann besser sein als eine spätere Notlösung, wenn die Heizungsanlage plötzlich ausfällt und kein Verhandlungsspielraum mehr bleibt.
- Wärmepumpe lohnt besonders, wenn ohnehin eine Heizungsersatzinvestition ansteht
- Monatsrate plus Heizstrom sind die echte Belastung, nicht nur die Kreditrate
- Eine JAZ ab etwa 3,2 ist für viele Bestandsgebäude der wirtschaftliche Zielkorridor
## 7. Praktische Tipps für den Kreditgesprächs- und Angebotsordner
Für das Bankgespräch braucht es keine dicke Mappe, aber klare Unterlagen: mindestens zwei vergleichbare Angebote, den Nachweis über Eigentum, vorhandene Eigenmittel, Grundriss oder Heizlastdaten und möglichst eine technische Kurzbewertung der geplanten Anlage. Wer in Brandenburg eine Förderung nutzen will, sollte außerdem den Programmstand und die Förderfähigkeit dokumentieren. Banken mögen nachvollziehbare Zahlen, keine Wunschwerte. Je sauberer die Annahmen, desto eher wird der Kredit als Modernisierungsvorhaben und nicht als Konsumdarlehen bewertet.
Sinnvoll ist außerdem, Angebote in vergleichbaren Leistungsbestandteilen zu prüfen. Ein 31.000-Euro-Angebot kann günstiger wirken als ein 35.000-Euro-Angebot, wenn beim billigeren schlicht der Heizkörpertausch oder der Elektroanschluss fehlt. Für die Finanzierung ist deshalb nicht der Endpreis im PDF entscheidend, sondern die Vollständigkeit der Positionen. Eigentümer sollten insbesondere auf Pufferspeicher, Montagezeit, Fundament, Kondensatführung, Schalldämmung, Inbetriebnahme und Gewährleistung achten.
Ein weiterer Tipp betrifft die Laufzeitwahl. Viele Brandenburger Eigentümer wählen automatisch die längste Laufzeit, um die Rate klein zu halten. Das ist nicht immer falsch, aber oft teurer als nötig. Wer eine sichere Haushaltslage und ausreichende Rücklagen hat, fährt mit acht bis zehn Jahren meist günstiger. Wer dagegen parallel Sanierungen an Dach, Fassade oder Fenstern plant, sollte die Rate so wählen, dass die Gesamtbelastung nicht alle Reserven bindet. Die beste Finanzierung ist die, die den Heizungstausch schafft, ohne die nächsten Maßnahmen zu blockieren.
- Für die Bank: vollständige, vergleichbare Angebote statt nur Einzelsummen
- Laufzeit nach Haushaltslage wählen, nicht automatisch maximal strecken
- Technische Vollständigkeit des Angebots schützt vor Nachfinanzierung
In 3 Minuten eine kostenlose Ersteinschätzung erhalten.
Häufige Fragen
Wie hoch ist die monatliche Rate für eine Wärmepumpe in Brandenburg typischerweise?
Für eine Restfinanzierung von 15.000 bis 25.000 Euro liegen die Monatsraten bei 8 bis 12 Jahren Laufzeit oft zwischen etwa 150 und 280 Euro, abhängig von Zins und Laufzeit. Dazu kommen die laufenden Stromkosten, die je nach JAZ und Tarif häufig weitere 70 bis 130 Euro pro Monat ausmachen. Entscheidend ist daher die Gesamtbelastung, nicht nur die Kreditrate.
Sollte ich die Förderung vor oder nach der Kreditaufnahme einplanen?
Praktisch sollte die Förderung vor der finalen Kreditstruktur mitgedacht werden, aber nicht als sofort verfügbare Liquidität eingeplant werden. Der sichere Weg ist: Bruttoinvestition kalkulieren, Förderfähigkeit prüfen, dann den verbleibenden Betrag finanzieren. So vermeiden Eigentümer in Brandenburg Zwischenfinanzierungen, die sonst durch Verzögerungen bei Antrag oder Auszahlung teuer werden können.
Ist Eigenkapital für die Wärmepumpenfinanzierung zwingend nötig?
Nein, zwingend ist es nicht. Wirtschaftlich sinnvoll ist Eigenkapital aber fast immer, weil dadurch die Kreditrate und die Zinskosten sinken. Wer in Brandenburg komplett fremdfinanziert, sollte besonders auf Haushaltsreserve und Zusatzkosten achten. Als Daumenwert gilt: mindestens 10 Prozent Puffer auf die geplanten Projektkosten sind sehr hilfreich.
Woran erkenne ich, ob ein Angebot für die Finanzierung vollständig ist?
Ein belastbares Angebot enthält nicht nur das Gerät, sondern Montage, Hydraulik, Elektroarbeiten, Speicher, Inbetriebnahme, Schallschutz, Fundament und mögliche Heizflächenanpassungen. Fehlen diese Positionen, wird das Vorhaben oft zu niedrig angesetzt. Für die Finanzierung ist ein vollständiges Angebot wichtig, weil Nachträge später die Rate oder die Laufzeit erhöhen.
Quellen & weiterführende Informationen
Passt zur Förderung
Regionale Ratgeber & Standorte
Bereit für den nächsten Schritt?
Kostenlose, unabhängige Ersteinschätzung für Ihr Objekt in Berlin oder Brandenburg — inklusive Förderprognose.
Fachplanung und Heizlastberechnung durch die TGA Planungsgesellschaft – mehr über unsere Ingenieure.